

Paiement Mobile LCL

- 3.83K Avis
- 3,7
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Quand je paie avec mon téléphone, je veux surtout que l’opération reste simple : approcher l’appareil, valider si nécessaire, puis repartir sans chercher une fonction cachée dans une application bancaire complète. C’est précisément le rôle de Paiement Mobile LCL, une application de finance développée par LCL - Le Crédit Lyonnais pour le paiement mobile sans contact. Je l’ai abordée comme un outil pratique du quotidien, pas comme un tableau de bord bancaire généraliste, et cette distinction change beaucoup la manière de l’évaluer.
Son intérêt tient à son objectif très ciblé. Elle ne cherche pas à remplacer toutes les opérations que l’on réalise dans son espace bancaire : elle se concentre sur le paiement depuis un téléphone compatible. Pour un client LCL qui souhaite limiter l’usage de sa carte physique dans certaines situations, cette approche peut être rassurante et directe. En revanche, si vous attendez une application financière complète, avec un suivi détaillé du budget, des virements ou une gestion étendue du compte, ce n’est pas le bon outil à choisir seul.
Une application pensée pour aller vite au moment du paiement
La rapidité perçue d’une application de paiement ne dépend pas seulement de son ouverture. Ce qui compte réellement, c’est le temps entre le moment où l’on sort son téléphone et celui où le terminal accepte la transaction. Dans ce contexte, Paiement Mobile LCL a une mission claire : éviter les étapes inutiles et rendre le paiement sans contact aussi naturel que possible.
J’apprécie cette spécialisation, car elle réduit la tentation de parcourir plusieurs menus avant de payer. Une application bancaire classique peut être très utile pour consulter son compte, mais elle n’est pas toujours pensée autour d’un geste effectué debout dans une file d’attente. Ici, l’usage attendu est plus ponctuel et plus concret. L’application doit être prête au bon moment, puis s’effacer de l’expérience dès que le paiement est terminé.
Il faut toutefois garder une attente réaliste. La vitesse ressentie peut varier selon le téléphone, la configuration du paiement mobile et le terminal du commerçant. Une application bien conçue ne peut pas corriger un terminal lent, une mauvaise connexion ou une validation qui demande une étape supplémentaire. Je juge donc surtout la cohérence du parcours : quand le téléphone est correctement configuré, l’intérêt est de ne pas transformer un achat ordinaire en opération bancaire compliquée.
Le fait que l’application soit gratuite facilite son adoption pour les clients qui veulent simplement essayer ce mode de paiement. Elle est classée PEGI 3, ce qui correspond à une application accessible au grand public, même si son usage réel concerne évidemment les personnes qui disposent d’un compte et d’un appareil compatibles avec le service. La version actuelle est indiquée comme 2.0.16.2, un détail utile à vérifier lorsque l’on cherche à comprendre si son installation correspond bien à l’état actuel du service.
Ce qui change dans une situation quotidienne
Imaginez un achat rapide dans une boulangerie avant de prendre les transports. Vous avez votre téléphone en main, mais pas forcément envie de sortir votre portefeuille. Dans ce cas, l’application prend son sens : elle accompagne un geste bref, sans vous demander de gérer une longue session. Pour ce scénario, je la trouve plus pertinente qu’une application bancaire généraliste, car son rôle est immédiatement compréhensible.
Nos actualités à lire ensuite
Voir toutes les actualités


Un autre cas intéressant concerne les sorties où l’on emporte peu d’affaires. Avec un téléphone et un moyen de paiement mobile correctement préparé, on peut éviter de manipuler sa carte à chaque achat. Ce n’est pas une raison pour oublier toute solution de secours, mais c’est une manière pratique d’alléger son quotidien. Le vrai gain n’est donc pas seulement la vitesse brute : c’est la réduction du nombre d’objets et d’actions nécessaires.
Je conseille cependant de préparer l’usage avant de se retrouver devant un terminal. Installer l’application au dernier moment, découvrir une demande de validation ou devoir modifier un réglage dans une file d’attente est exactement le type de friction qui donne une mauvaise impression d’un service pourtant adapté. Le meilleur test consiste à effectuer un premier paiement dans un contexte sans pression, puis à conserver la carte physique pour les situations où le téléphone n’est pas disponible.
Les meilleurs aspects de Paiement Mobile LCL
Points à retenir à propos de Paiement Mobile LCL
Quand l’usage devient plus exigeant
Les moments de forte sollicitation ne ressemblent pas forcément à ceux d’une application de jeu ou de vidéo. Ici, la charge se manifeste plutôt par une succession de paiements, des ouvertures répétées ou des changements de contexte entre plusieurs magasins. Dans ce type de journée, la stabilité du parcours compte davantage qu’une interface riche. Je préfère une application discrète qui reste prévisible à une solution remplie d’options qui ralentissent l’action principale.
Une suite d’achats peut aussi révéler les limites pratiques du paiement mobile. Il faut surveiller l’autonomie du téléphone, garder l’appareil accessible et accepter qu’un commerçant puisse rencontrer un problème indépendant de l’application. Le paiement sans contact par mobile est donc très pratique, mais il déplace une partie de la dépendance vers le smartphone. Si votre batterie est presque vide ou si vous laissez habituellement votre téléphone au fond d’un sac, la carte classique peut redevenir l’option la plus rapide.
J’observe également un compromis entre simplicité et contrôle. Une application spécialisée évite de vous exposer à trop d’informations au moment du paiement, mais elle ne remplace pas forcément une consultation détaillée de vos dépenses. Après plusieurs achats, je trouve plus logique de revenir à l’application bancaire habituelle ou à ses relevés pour vérifier l’ensemble de son budget. Paiement Mobile LCL sert à effectuer le geste, pas à analyser longuement ses habitudes de consommation.
Cette séparation des usages est l’un de ses points les plus importants. Elle évite de confondre paiement et gestion financière. Pour une personne qui veut seulement payer avec son mobile, c’est un avantage. Pour celle qui cherche un outil unique pour suivre ses dépenses, organiser ses comptes et effectuer ses opérations bancaires, cela peut devenir une limite dès le départ.
Stabilité, récupération et contraintes de l’appareil
Je m’intéresse ici à ce qui peut faire perdre confiance dans une application de paiement : un téléphone qui ne répond plus, une installation à reprendre ou des contraintes liées au système. Je préfère distinguer ces situations d’un refus du terminal, car elles n’appellent pas forcément la même réaction. Cette vérification pratique mène naturellement à la question suivante : quelles précautions prendre avant de dépendre du téléphone au quotidien ?
La fiabilité dépend autant de la préparation que de l’application
Dans une application de paiement, la fiabilité se juge surtout dans les moments où l’on ne veut pas réfléchir. Le parcours doit rester compréhensible si une validation est demandée, si le téléphone ne réagit pas immédiatement ou si le terminal n’accepte pas le premier essai. Mon conseil est de ne pas interpréter automatiquement un délai comme un refus définitif. Il vaut mieux vérifier le message affiché et le terminal avant de répéter plusieurs fois la transaction.
Captures d’écran
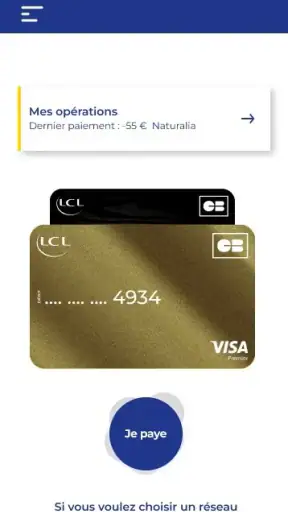
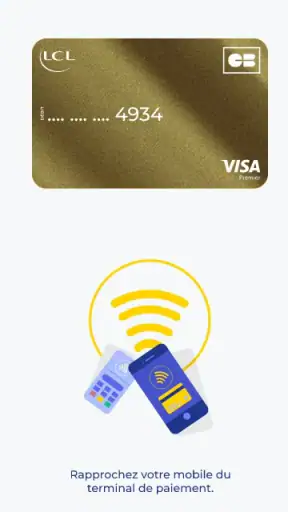
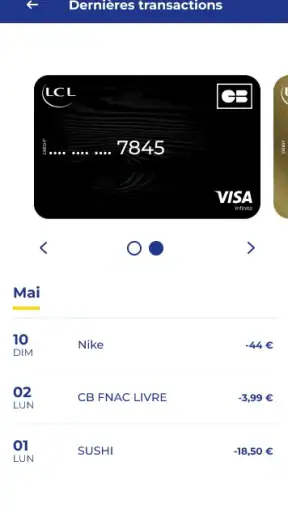
La récupération après un problème est également importante. Si un paiement ne passe pas, je recommande de garder une solution alternative à portée de main plutôt que de rester bloqué devant le commerçant. Une carte physique ou un autre moyen de paiement permet de distinguer rapidement un incident lié au téléphone d’un problème lié au terminal. Cette précaution n’est pas une critique particulière de LCL : elle concerne tout paiement mobile, parce que le téléphone devient un maillon supplémentaire de la chaîne.
Le nombre d’utilisateurs donne malgré tout une indication sur l’intérêt général du service : Paiement Mobile LCL dépasse le million d’installations et affiche une moyenne de 3,7 sur 5, basée sur environ sept mille évaluations. Je ne prends pas cette note comme une vérité absolue. Elle montre plutôt qu’il existe une expérience réelle et variée, avec des utilisateurs satisfaits par le paiement mobile mais aussi des personnes qui peuvent rencontrer des difficultés de configuration, de compatibilité ou de fonctionnement selon leur appareil.
Les avis d’une application de paiement doivent être lus avec prudence, car une déception peut venir d’un ensemble de facteurs : modèle de téléphone, version du système, paramétrage du compte, terminal utilisé ou attente de l’utilisateur. Pour cette raison, je ne choisirais pas l’application uniquement sur sa note. Je regarderais d’abord si mon téléphone respecte les conditions nécessaires et si je suis bien client du service concerné.
Le système d’exploitation n’est pas un détail
La contrainte la plus claire concerne le système utilisé. L’application demande au minimum iOS 10. Cela signifie que les propriétaires d’un appareil très ancien doivent vérifier leur version avant de prévoir une installation ou une migration vers le paiement mobile. Sur un téléphone récent, cette exigence ne devrait généralement pas être le principal obstacle, mais elle devient importante si vous conservez un appareil ancien pour les paiements ou si vous récupérez un modèle d’occasion.
La compatibilité ne se résume pas non plus à l’âge du système. Le téléphone doit pouvoir prendre en charge le paiement mobile attendu et être configuré correctement. Je préfère le dire ainsi plutôt que de promettre une expérience identique sur tous les appareils : deux utilisateurs peuvent installer la même application et ne pas ressentir exactement la même fluidité selon leur matériel et leur configuration.
Pour limiter les mauvaises surprises, je préparerais l’application chez moi, avec un téléphone suffisamment chargé, puis je ferais un essai dans un petit commerce. Je vérifierais aussi que je sais où trouver l’application et comment réagir si le paiement demande une confirmation. Cette préparation prend peu de temps et améliore davantage l’expérience que la simple installation sans vérification.
La consommation de ressources est difficile à juger uniquement à partir de la fonction proposée. Comme il s’agit d’un outil de paiement mobile ciblé, je n’attends pas le même comportement qu’une application qui diffuse des vidéos ou synchronise constamment de gros volumes de données. Son usage est généralement bref, ce qui joue en sa faveur. Mais je ne conseillerais pas de tirer des conclusions générales sur l’autonomie ou la mémoire sans tenir compte du téléphone et de son état.
Pour qui le choix est pertinent
Je recommande Paiement Mobile LCL en priorité au client LCL qui paie souvent avec son téléphone, qui veut éviter de sortir sa carte dans certaines situations et qui accepte de conserver une solution de secours. L’application est également intéressante pour quelqu’un qui préfère une interface dédiée au paiement plutôt qu’un espace bancaire chargé de fonctions annexes.
Elle convient moins à une personne qui souhaite centraliser toutes ses finances dans un seul endroit. Si votre priorité est le budget mensuel, la catégorisation des dépenses, les virements ou la consultation complète du compte, une application bancaire plus large sera plus adaptée. De même, si vous utilisez plusieurs banques et cherchez un outil indépendant de votre établissement, le lien avec LCL peut rendre cette solution moins pertinente pour vous.
Je la déconseille aussi comme unique moyen de paiement pour les déplacements ou les journées longues. Même si le téléphone est très pratique, une batterie faible, un appareil oublié ou un souci de compatibilité peut vous laisser sans solution immédiate. Le meilleur usage est complémentaire : le mobile pour la rapidité et la commodité, la carte pour la continuité lorsque les conditions ne sont pas idéales.
Comparaison avec les alternatives habituelles
Face à une carte bancaire sans contact, Paiement Mobile LCL offre surtout le confort de payer avec un objet que l’on tient déjà souvent en main. La carte reste toutefois plus autonome : elle ne dépend pas de la batterie du téléphone et ne demande pas la même préparation. Pour un achat ponctuel, la carte peut donc être plus simple. Pour quelqu’un qui veut réduire le nombre d’objets transportés, le mobile prend l’avantage.
Face à l’application bancaire classique de LCL, la solution dédiée paraît plus spécialisée. L’espace bancaire est préférable pour comprendre ses comptes et gérer ses opérations, tandis que Paiement Mobile LCL répond à un besoin immédiat au terminal. Je ne les vois pas comme deux applications concurrentes, mais comme deux outils qui peuvent se compléter. Le choix dépend de la question que vous cherchez à résoudre : « comment payer maintenant ? » ou « où en sont mes finances ? »
Les solutions de paiement intégrées au système du téléphone peuvent sembler plus naturelles pour les utilisateurs déjà habitués à leur environnement mobile. Elles peuvent aussi réduire le nombre d’applications à ouvrir. En revanche, une solution proposée par sa banque peut rassurer les personnes qui souhaitent rester dans l’écosystème de leur établissement. Dans ce duel, je donnerais la priorité à la solution qui s’installe correctement sur votre appareil et dont le parcours vous paraît le plus clair, plutôt qu’à une préférence théorique.
Les détails à vérifier avant de compter dessus
Avant de remplacer votre carte par le téléphone, je vérifierais quatre points pratiques : la version du système, la compatibilité du mobile avec le paiement sans contact, la configuration de votre relation bancaire avec LCL et la manière dont vous récupérez la main après un échec. Ces vérifications répondent aux questions les plus importantes qu’un nouvel utilisateur se pose réellement : est-ce que cela fonctionnera sur mon appareil, que se passe-t-il si le terminal ne réagit pas, et puis-je payer si mon téléphone est indisponible ?
Je garderais également un œil sur les mises à jour. La version actuelle, 2.0.16.2, indique que l’application évolue, et il est raisonnable de conserver une version récente lorsqu’il s’agit d’un outil de paiement. Cela ne garantit pas que chaque appareil aura exactement le même comportement, mais cela évite de tester le service avec une installation négligée depuis longtemps.
Le développeur est LCL - Le Crédit Lyonnais, ce qui rend l’application particulièrement logique pour les clients de cette banque. Son prix gratuit enlève une barrière à l’essai, mais il ne faut pas confondre gratuité et universalité : l’intérêt dépend toujours de votre compte, de votre téléphone et de votre besoin réel. Le service est destiné au paiement mobile, pas à fournir une solution financière indépendante à tous les utilisateurs.
Mon verdict sur les performances au quotidien
Après avoir considéré la vitesse attendue, les journées de paiements répétés, la récupération en cas de difficulté et les contraintes matérielles, je vois Paiement Mobile LCL comme un outil spécialisé et cohérent. Sa force n’est pas de proposer une multitude de fonctions, mais de rester centré sur le paiement sans contact. Son meilleur scénario est celui d’un client LCL qui prépare correctement son téléphone et l’utilise comme complément de sa carte.
Je ne la présenterais pas comme une révolution ni comme un remplacement garanti de tous les moyens de paiement. La batterie, la compatibilité et les incidents du terminal restent des réalités. La note moyenne de 3,7 montre d’ailleurs qu’une expérience pratique peut coexister avec des frustrations chez certains utilisateurs. Il faut donc l’évaluer comme un outil de confort, avec une solution de secours, et non comme une promesse d’infaillibilité.
Pour mon usage, le bilan est favorable si l’objectif est précis : payer rapidement avec son smartphone sans ouvrir une application bancaire complète à chaque fois. L’installation gratuite, la spécialisation du service et la présence sur un parc dépassant le million d’installations rendent l’essai raisonnable pour un client LCL équipé d’un appareil compatible. Je passerais mon chemin si je cherchais une application de gestion financière globale ou si je refusais toute dépendance à l’autonomie du téléphone.
En résumé, Paiement Mobile LCL mérite sa place dans le téléphone d’un utilisateur qui privilégie la commodité et sait anticiper les limites du paiement mobile. Je vous conseille de la tester dans une situation simple, de conserver votre carte pendant la période d’adaptation et de juger surtout la régularité du parcours sur votre propre appareil. C’est cette expérience concrète, plus que la promesse d’un paiement instantané dans toutes les circonstances, qui déterminera si elle devient réellement utile au quotidien.
FAQ sur Paiement Mobile LCL
Qu’est-ce que l’application Paiement Mobile LCL et à quoi sert-elle ?
Paiement Mobile LCL permet aux clients de la banque d’utiliser leur smartphone pour régler des achats chez les commerçants équipés du paiement sans contact. Après l’activation du service et l’ajout d’une carte compatible, le téléphone peut remplacer la carte bancaire pour les paiements en magasin. L’application ou le service associé peut également afficher certaines informations utiles, selon le modèle de smartphone et les fonctionnalités proposées par LCL.
Quels sont les appareils compatibles avec Paiement Mobile LCL ?
La compatibilité dépend principalement du système d’exploitation, de la présence du NFC et du modèle de téléphone utilisé. Sur Android, un appareil compatible NFC et correctement sécurisé est généralement nécessaire. Sur iPhone, le fonctionnement peut dépendre de l’intégration avec le portefeuille mobile pris en charge par LCL. Avant l’installation, il est conseillé de vérifier la version minimale du système, la compatibilité de la carte bancaire et les conditions affichées dans la fiche officielle de l’application.
Comment activer une carte bancaire dans Paiement Mobile LCL ?
L’activation commence habituellement par la connexion à l’espace client LCL, puis par la sélection d’une carte bancaire éligible au paiement mobile. L’utilisateur doit suivre les étapes de vérification demandées, qui peuvent inclure un code reçu par SMS, une confirmation dans l’application bancaire ou une authentification renforcée. Une fois la carte validée, il faut parfois définir Paiement Mobile LCL comme service de paiement sans contact par défaut dans les réglages du téléphone.
Le paiement mobile LCL est-il sécurisé pour les achats du quotidien ?
Le paiement mobile repose sur plusieurs mécanismes de sécurité, notamment le verrouillage du téléphone, l’authentification de l’utilisateur et la transmission de données de paiement protégées. Dans de nombreux cas, le commerçant ne reçoit pas directement les informations complètes de la carte. Malgré cela, il reste important d’utiliser un code de déverrouillage fiable, de maintenir le système à jour et de désactiver rapidement le service ou de contacter LCL en cas de perte ou de vol du smartphone.
Y a-t-il des limites ou des frais pour utiliser Paiement Mobile LCL ?
L’utilisation du paiement mobile ne remplace pas les règles habituelles liées à la carte bancaire : plafond de paiement, solde disponible, autorisation du commerçant et éventuelles restrictions de la carte restent applicables. Les paiements sans contact peuvent aussi être soumis aux limites réglementaires ou aux demandes occasionnelles d’authentification. LCL ne facture généralement pas l’acte de paiement mobile, mais les conditions peuvent varier selon le contrat, la carte et l’opérateur ; vérifiez donc la brochure tarifaire avant l’utilisation.













